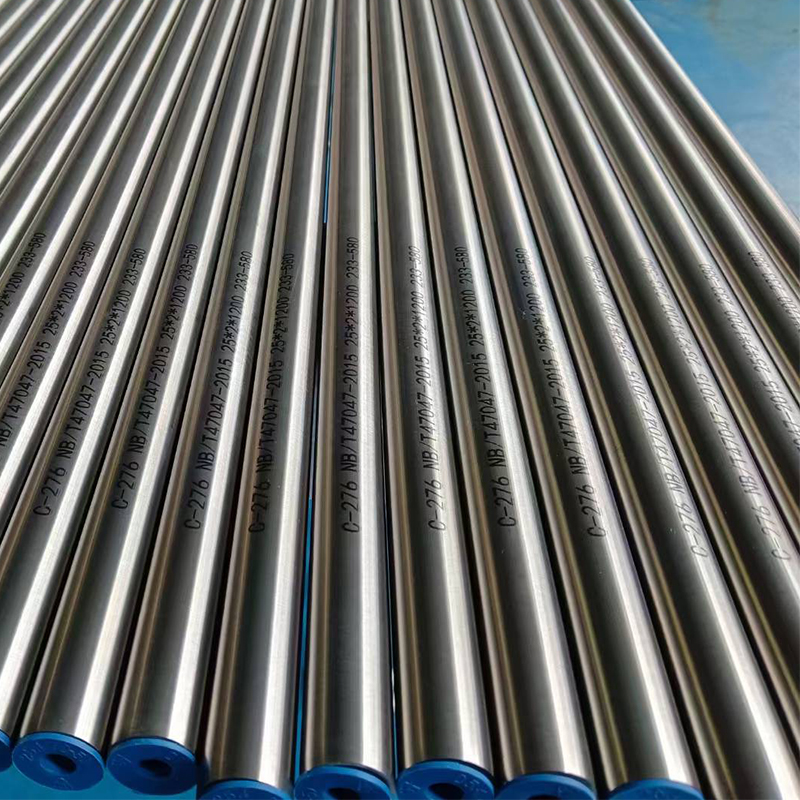
Récemment, plusieurs rapports sectoriels indiquent que les marchés mondiaux et chinois des alliages de nickel connaîtront un nouveau cycle de croissance en 2026, avec une augmentation régulière de leur échelle. Parmi les tendances clés du développement du secteur figurent notamment l’orientation haut de gamme, la personnalisation et la décarbonation ; le processus de substitution locale s’accélère, tandis que le paysage concurrentiel du secteur connaît des transformations profondes.
Selon les données provenant d’institutions consultatives internationales reconnues, le marché mondial des alliages à base de nickel a atteint environ 18,45 milliards de dollars américains en 2023 et devrait connaître un taux de croissance annuel composé (CAGR) de 6,8 % entre 2024 et 2026. L’échelle du marché mondial devrait atteindre environ 22,89 milliards de dollars américains en 2026. En tant que plus grand producteur et consommateur mondial d’alliages à base de nickel, la Chine connaîtra un taux de croissance de son marché nettement supérieur à la moyenne mondiale. Il est prévu que l’échelle du marché chinois des alliages à base de nickel atteindra environ 75 milliards de yuans d’ici la fin de l’année 2026, avec un taux de croissance annuel moyen de 8,2 %.
La principale force motrice de la croissance du marché provient de l’évolution des besoins des industries aval. Dans le domaine aérospatial, avec la production en série d’avions gros-porteurs nationaux et les progrès réalisés dans la recherche-développement de moteurs à fort rapport poussée/masse, la demande d’alliages super-résistants à haute performance, tels que l’Inconel 718, continue d’augmenter ; dans les secteurs de l’énergie et de la chimie, la construction de centrales nucléaires, la modernisation des unités à charbon ultra-supercritiques et le remplacement localisé des turbines à gaz lourdes offrent un soutien stable à la demande haut de gamme pour les alliages de nickel ; dans les domaines émergents, la demande d’alliages de nickel résistant à la fragilisation par l’hydrogène et à ultra-haute pureté, destinés au stockage et au transport de l’hydrogène, à l’impression 3D et à la fabrication de semi-conducteurs, trace une deuxième courbe de croissance pour ce secteur.
Il convient de noter que le marché des alliages de nickel en 2026 affiche des tendances nettes vers le haut de gamme et la personnalisation. Avec l’élévation des exigences des utilisateurs finaux en matière de performance et de stabilité des matériaux, la décision d’achat a évolué d’une orientation purement axée sur le prix vers une prise en compte globale de la constance des performances, des délais de livraison et du soutien technique. La part des produits personnalisés devrait dépasser 40 %. Parmi ceux-ci, les produits haut de gamme tels que les superalliages monocristallins de quatrième génération et les superalliages obtenus par métallurgie des poudres, capables de résister à des conditions de fonctionnement extrêmes, bénéficient d’une prime significative sur le marché et constituent le cœur de la concurrence entre entreprises.
En ce qui concerne le remplacement par des produits nationaux, des entreprises nationales de premier plan telles que Baosteel Special Steel et Fushun Special Steel ont réalisé des percées technologiques dans le contrôle de la pureté lors de la fusion et la stabilité des procédés de traitement thermique grâce à des investissements continus en recherche et développement, ébranlant progressivement le monopole des entreprises étrangères sur les nuances haut de gamme. On s'attend à ce que le taux d'autosuffisance national des alliages à base de nickel haut de gamme passe d'environ 55 % actuellement à plus de 70 % d'ici 2026, et que le taux d'adoption à grande échelle de produits nationaux dans les composants clés non extrêmes atteigne un nouveau niveau record.
Parallèlement, la mise en œuvre complète du mécanisme européen d’ajustement carbone aux frontières (CBAM) a contraint les entreprises productrices d’alliages de nickel à accélérer leur déploiement de procédés de fusion alimentés par des énergies vertes et de production à faible intensité carbone. La percée et l’application des technologies de recyclage des ressources de nickel recyclé deviendront une mesure essentielle pour les entreprises afin de maîtriser leurs coûts et de répondre aux contraintes environnementales. Des experts du secteur estiment que, en 2026, l’industrie des alliages de nickel tournera la page de la simple concurrence sur les capacités de production pour entrer dans une phase de développement de haute qualité caractérisée par une « concurrence technologique, une concurrence sur les services et une concurrence verte ». Les entreprises leaders dotées de technologies clés et d’une capacité de production souple occuperont une part de marché plus importante.
 Actualités chaudes
2026-05-20
2026-05-13
2026-05-01
 EN