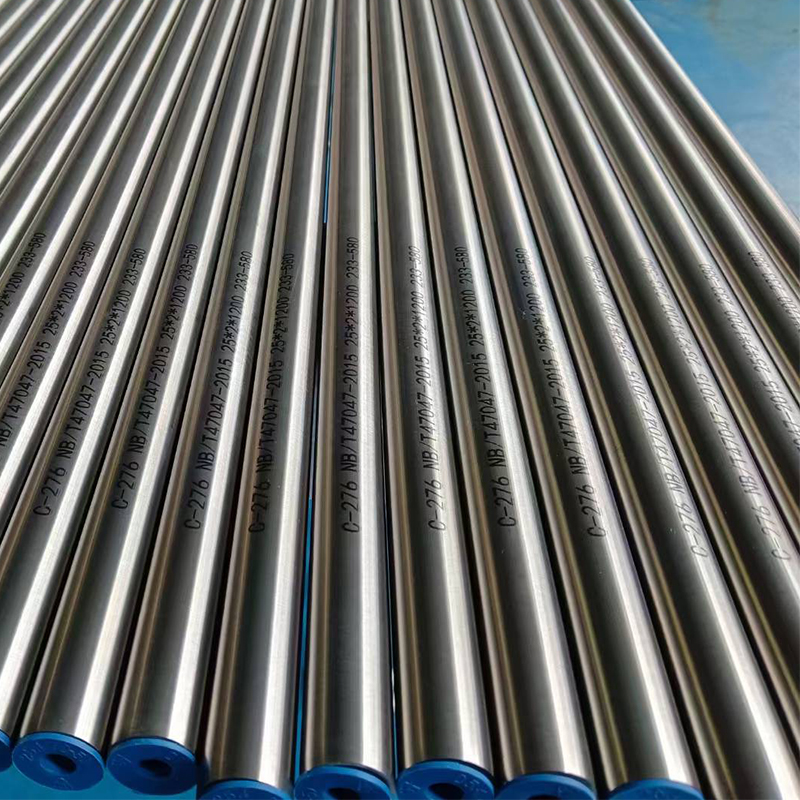
Nyligen visar flera branschrapporter att den globala och kinesiska nickellevramarknaden kommer att inleda en ny tillväxtcykel år 2026, med en stadigt ökande marknadskala. Högklass, anpassning och grön omvandling har blivit kärntrender för branschens utveckling, processen för inhemska ersättningar accelererar och konkurrenslandskapet i branschen genomgår djupgående förändringar.
Enligt data från internationella auktoritativa konsultorganisationer uppgick den globala marknaden för nickelbaserade legeringar till cirka 18,45 miljarder USD år 2023 och förväntas expandera med en sammansatt årlig tillväxttakt (CAGR) på 6,8 % mellan 2024 och 2026. Den globala marknadens storlek kommer att stiga till cirka 22,89 miljarder USD år 2026. Som världens största producent och konsument av nickelbaserade legeringar kommer Kinas marknadstillväxt att vara betydligt högre än den globala genomsnittstakten. Det förväntas att Kinas marknad för nickelbaserade legeringar kommer att uppgå till cirka 75 miljarder yuan vid slutet av år 2026, med en genomsnittlig årlig tillväxttakt på 8,2 %.
Den centrala drivkraften för marknadsutvecklingen härrör från ökad efterfrågan inom nedströmsindustrier. Inom luft- och rymdfarten ökar efterfrågan på högpresterande formade superlegeringar, såsom Inconel 718, i samband med massproduktionen av inhemska stora flygplan och utvecklingen av motorer med hög tryck-kraftförhållande. Inom energi- och kemibranschen ger bygget av kärnkraftverk, uppgraderingen av ultra-supercritiska koleldade aggregat samt lokaliseringsersättningen av tunga gasturbiner stabil efterfrågan på högklassiga legeringar av nickel. I framväxande områden skapar efterfrågan på nickellegeringar som är motståndskraftiga mot vätgenbrytning och av ultra-hög renhet – till exempel inom vätens lagring och transport, 3D-printning samt halvledartillverkning – en andra tillväxtkurva för branschen.
Det är värt att notera att nickel-legeringsmarknaden 2026 visar tydliga högpresterande och anpassningstrender. Med förbättringen av nedströmsanvändarnas krav på materialprestanda och stabilitet har köpsbeslutet skiftat från en ensidig prisorientering till en helhetssyn på prestandakonsekvens, leveranstid och teknisk support. Andelen anpassade produkter förväntas överstiga 40 %. Bland dessa finns högpresterande produkter som fjärde generationens enfaset superlegering och pulvermetallurgisk superlegering, som kan möta extrema driftsförhållanden, vilka har en betydande marknadspremie och blivit kärnfokus för företagskonkurrens.
När det gäller inhemska ersättningar har ledande inhemska företag, såsom Baosteel Special Steel och Fushun Special Steel, uppnått tekniska genombrott vad gäller renhetskontroll vid smältning och stabilitet i värmebehandlingsprocessen genom kontinuerlig forsknings- och utvecklingsinvestering, vilket gradvis bryter monopolställningen för utländska företag på högkvalitativa sorters material. Det förväntas att den inhemska självförsörjningsgraden för högkvalitativa nickelbaserade legeringar kommer att öka från cirka 55 % idag till mer än 70 % år 2026, och andelen storskalig användning av inhemska produkter i icke-extrema kritiska komponenter kommer att nå en ny höjd.
Samtidigt har den fullständiga tillämpningen av EU:s mekanism för koldioxidgränsanpassning (CBAM) tvingat företag inom nickellegeringssektorn att accelerera utvecklingen av smältprocesser med grön el och lågkolonproduktionsprocesser. Genombrottet och tillämpningen av teknik för återvinning av återvunnen nickelresurs kommer att bli en viktig åtgärd för företag för att kontrollera kostnader och möta miljömässiga krav. Branschexperter har uttalat att nickellegeringsindustrin 2026 kommer att säga farväl till en enkel konkurrens baserad på produktionskapacitet och istället gå in i ett skede av högkvalitativ utveckling präglat av "teknikkonkurrens, tjänstekonkurrens och grön konkurrens". Ledande företag med kärntekniker och flexibla productionsmöjligheter kommer att få en större marknadsandel.
 Senaste nytt
2026-05-20
2026-05-13
2026-05-01
 EN