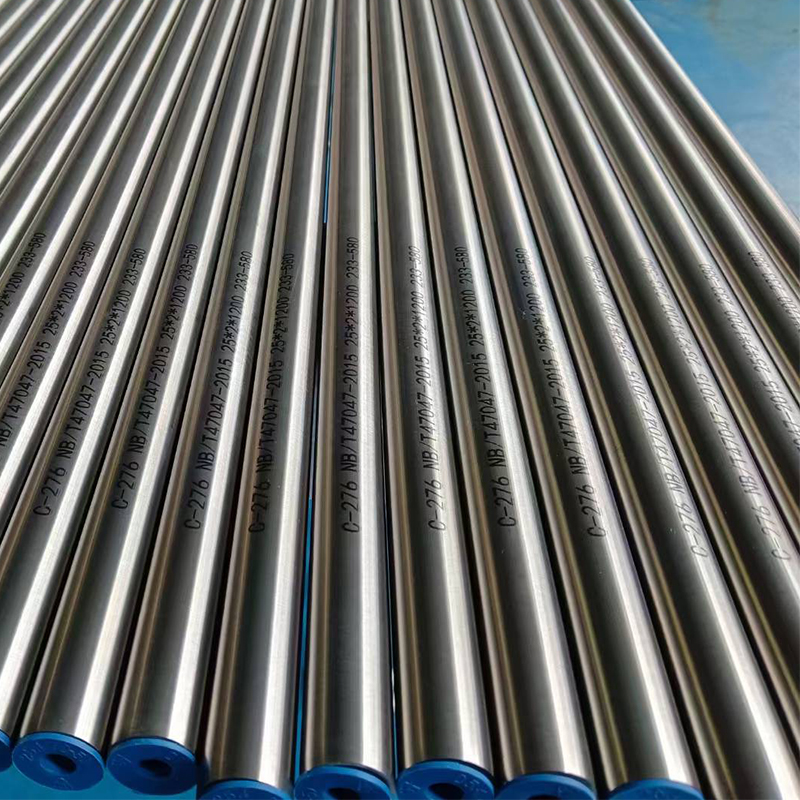
Nylig viser en rekke bransjerapporter at både det globale og det kinesiske markedet for nikkel-legeringer vil gå inn i en ny vekstsyklus i 2026, med en jevn økning i markedsstørrelsen. Blant annet har høykvalitetsprodukter, tilpassede løsninger og grønn omforming blitt kjerne-trender for bransjens utvikling, prosessen med innenlandsk erstatning akselererer, og konkurransestruktur i bransjen gjennomgår dyptgående endringer.
Ifølge data fra internasjonale, autoritative rådgivende institusjoner nådde den globale markedet for nikkelbaserte legeringer en verdi på ca. 18,45 milliarder US-dollar i 2023 og forventes å vokse med en samlet årlig vekstprosent (CAGR) på 6,8 % fra 2024 til 2026. Det globale markedet vil stige til ca. 22,89 milliarder US-dollar i 2026. Som verdens største produsent og forbruker av nikkellegeringer vil Kinas markedsvokst være betydelig høyere enn den globale gjennomsnittlige veksten. Det forventes at markedet for nikkelbaserte legeringer i Kina vil nå ca. 75 milliarder yuan ved utgangen av 2026, med en gjennomsnittlig årlig vekst på 8,2 %.
Den sentrale drivkraften for markedsvæksten kommer fra økt etterspørsel fra nedstrømsindustrier. I luft- og romfartssektoren øker etterspørselen etter høyytrende smidd superlegeringer som Inconel 718 kontinuerlig, på grunn av masseproduksjonen av innenlandske store fly og utviklingen av motorer med høy thrust-weight-forhold; i energi- og kjemiindustrien gir byggingen av kjernekraftverk, oppgraderingen av ultra-supercritical kullkraftverk og lokaliseringsbytte av tunge gasturbiner stabil etterspørsel etter høykvalitetsnikkel-legeringer; i nye områder bygger etterspørselen etter nikkel-legeringer som er motstandsdyktige mot hydrogenembrittlement og har ekstremt høy renhet – brukt i hydrogenlagring og -transport, 3D-utskrift og halvlederprodusksjon – en annen vekstkurve for bransjen.
Det bør bemerkes at nikkel-legeringsmarkedet i 2026 viser tydelige tendenser mot høyere kvalitet og tilpassede løsninger. Med forbedringen av nedstrømsbrukernes krav til materialeegenskaper og stabilitet har kjøpsbeslutningen skiftet fra en ren prisorientering til en helhetlig vurdering av ytelseskonsistens, levertid og teknisk støtte. Andelen tilpassede produkter forventes å overstige 40 %. Blant disse har high-end-produkter som f.eks. superlegeringer av fjerde generasjon med enkeltkrystall og superlegeringer basert på pulvermetallurgi, som kan oppfylle kravene til ekstreme driftsforhold, betydelig markedspremie og blitt sentrale fokuspunkter i konkurransen mellom bedrifter.
Når det gjelder innenlandsk substitusjon, har ledende innenlandske bedrifter som Baosteel Special Steel og Fushun Special Steel oppnådd teknologiske gjennombrudd innen kontroll av smelte-renhet og stabilitet i varmebehandlingsprosessen gjennom kontinuerlig R&D-investering, og bryter gradvis monopolstillingen til utenlandske bedrifter på høykvalitetsgrader. Det forventes at den innenlandske selvforsyningsgraden av høykvalitets nikkelbaserte legeringer vil øke fra ca. 55 % i dag til mer enn 70 % i 2026, og andelen store-skala-utnyttelse av innenlandske produkter i ikke-ekstreme kritiske komponenter vil nå et nytt rekordnivå.
Samtidig har den fullstendige innføringen av EU:s mekanisme for justering av karbonavgift ved grensen (CBAM) tvinget bedrifter som produserer nikkellegeringer til å akselerere utbyggingen av smelteprosesser basert på grønn kraft og lavkarbonproduserte prosesser. Gjennombruddet og anvendelsen av teknologi for gjenvinning av nikkelressurser vil bli en viktig tiltak for bedrifter for å kontrollere kostnader og imøtekomme miljømessige begrensninger. Bransjeeksperter sa at nikkellegeringsindustrien i 2026 vil ta avskjed med ren kapasitetskonkurranse og gå inn i en fase med høykvalitetsutvikling karakterisert av «teknologikonkurranse, tjenestekonkurranse og grønn konkurranse». Ledende bedrifter med kjerne-teknologier og fleksible produksjonskapasiteter vil sikre seg en større markedsandel.
 Siste nytt
2026-05-20
2026-05-13
2026-05-01
 EN