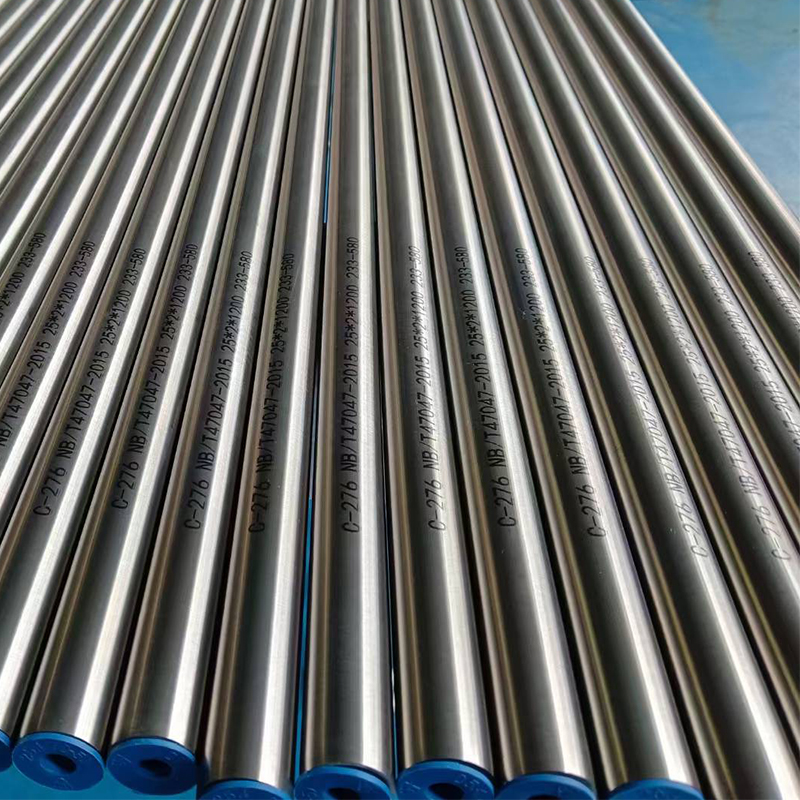
Recentemente, diversi rapporti di settore indicano che i mercati globale e cinese delle leghe di nichel entreranno in un nuovo ciclo di crescita nel 2026, con dimensioni del mercato in costante aumento. In particolare, l’alta gamma, la personalizzazione e la sostenibilità ambientale sono diventate le tendenze fondamentali dello sviluppo del settore, il processo di sostituzione interna si sta accelerando e il quadro competitivo del settore sta subendo profondi cambiamenti.
Secondo i dati provenienti da autorevoli istituti di consulenza internazionali, il mercato globale delle leghe a base di nichel ha raggiunto circa 18,45 miliardi di dollari statunitensi nel 2023 e si prevede che crescerà a un tasso di crescita annuo composto (CAGR) del 6,8% dal 2024 al 2026. La dimensione del mercato globale salirà a circa 22,89 miliardi di dollari statunitensi nel 2026. Essendo il più grande produttore e consumatore mondiale di leghe a base di nichel, la Cina registrerà un tasso di crescita del mercato significativamente superiore alla media globale. Si prevede che la dimensione del mercato cinese delle leghe a base di nichel raggiungerà circa 75 miliardi di yuan entro la fine del 2026, con un tasso di crescita annuo medio dell’8,2%.
La forza trainante principale della crescita di mercato deriva dall’evoluzione della domanda da parte dei settori a valle. Nel campo aerospaziale, con la produzione in serie di grandi velivoli nazionali e il progresso nella ricerca e nello sviluppo di motori ad alto rapporto spinta-peso, la domanda di superleghe deformabili ad alte prestazioni, come l’Inconel 718, continua ad aumentare; nel settore energetico e chimico, la costruzione di centrali nucleari, l’aggiornamento di unità a carbone a ultra-supercritico e la sostituzione locale di turbine a gas pesanti offrono un supporto stabile alla domanda di nickele di fascia alta; nei settori emergenti, la domanda di leghe di nichel resistenti all’idrogeno e ad ultra-alta purezza per lo stoccaggio e il trasporto dell’idrogeno, la stampa 3D e la produzione di semiconduttori sta delineando una seconda curva di crescita per il settore.
Va sottolineato che il mercato delle leghe di nichel nel 2026 evidenzia chiaramente tendenze verso l’alta gamma e la personalizzazione. Con il miglioramento dei requisiti degli utilizzatori finali in termini di prestazioni e stabilità del materiale, la decisione d’acquisto si è spostata da un orientamento esclusivamente basato sul prezzo a una valutazione complessiva della coerenza delle prestazioni, dei tempi di consegna e dell’assistenza tecnica. La quota di prodotti personalizzati dovrebbe superare il 40%. Tra questi, i prodotti di alta gamma, quali le superleghe monocristalline di quarta generazione e le superleghe ottenute mediante metallurgia delle polveri, in grado di soddisfare condizioni operative estreme, godono di un significativo premium di mercato e rappresentano il fulcro della competizione tra le imprese.
Per quanto riguarda la sostituzione interna, importanti imprese nazionali come Baosteel Special Steel e Fushun Special Steel hanno conseguito progressi tecnologici nel controllo della purezza durante la fusione e nella stabilità dei processi di trattamento termico grazie a continui investimenti nella ricerca e nello sviluppo, erodendo gradualmente il monopolio delle imprese straniere sulle leghe di nichel di fascia alta. Si prevede che il tasso di autosufficienza nazionale per le leghe di nichel di fascia alta passerà dall’attuale circa 55% a oltre il 70% entro il 2026 e che il tasso di adozione su larga scala di prodotti nazionali nei componenti chiave non estremi raggiungerà un nuovo massimo.
Allo stesso tempo, l’entrata in vigore completa del Meccanismo europeo di aggiustamento del carbonio alle frontiere (CBAM) ha costretto le imprese produttrici di leghe di nichel ad accelerare la realizzazione di processi di fusione alimentati da energia verde e di produzione a basse emissioni di carbonio. La scoperta e l’applicazione della tecnologia per il riciclo delle risorse di nichel riciclato diventeranno una misura fondamentale per consentire alle imprese di contenere i costi e rispondere ai vincoli ambientali. Esperti del settore hanno dichiarato che, nel 2026, il settore delle leghe di nichel saluterà la semplice competizione basata sulla capacità produttiva ed entrerà in una fase di sviluppo di alta qualità caratterizzata da "competizione tecnologica, competizione sui servizi e competizione verde". Le imprese leader dotate di tecnologie chiave e di flessibilità produttiva acquisiranno una quota di mercato maggiore.
 Notizie in primo piano
2026-05-20
2026-05-13
2026-05-01
 EN